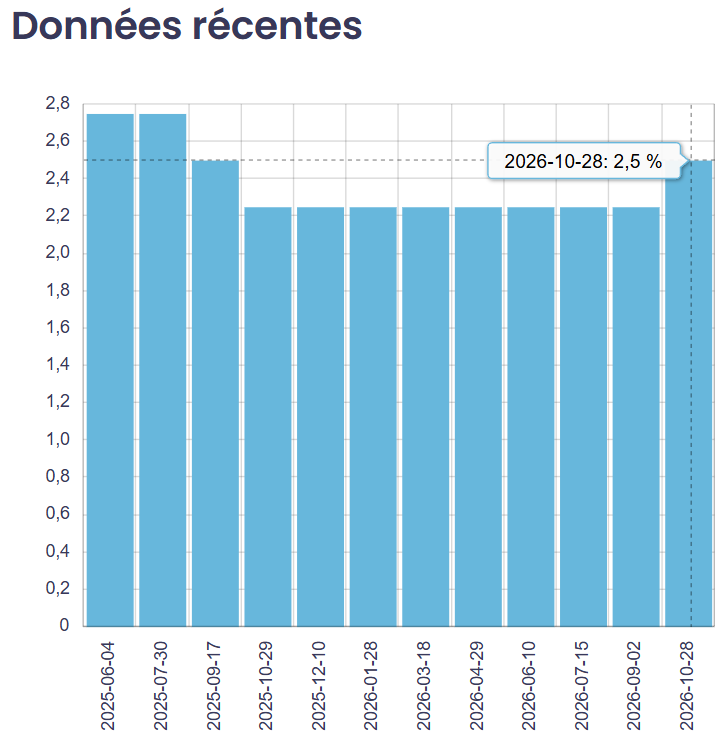
Ce matin, le 28 octobre 2026,la Banque du Canada a annoncé une hausse de 0,25 point de pourcentage de son taux directeur, qui passe de 2,25 % à 2,50 %. Il s’agit de la première modification du taux directeur depuis octobre 2025.
Cette décision intervient alors que l’économie canadienne a rebondi en milieu d’année, avec une croissance du PIB de 3,3 % au deuxième trimestre. Les indicateurs récents laissent entrevoir une croissance d’environ 2 % au troisième trimestre, soutenue notamment par la consommation, les investissements des entreprises et le raffermissement des exportations. La Banque prévoit toutefois un ralentissement de la croissance au quatrième trimestre, en partie en raison des nouveaux droits de douane américains.
La Banque demeure préoccupée par la persistance de l’inflation, qui avoisine 3 % depuis avril et pourrait atteindre environ 3,5 % d’ici la fin de l’année. Les prix élevés de l’énergie, l’augmentation des coûts de production et de transport ainsi que la transmission attendue de ces coûts aux consommateurs accentuent les pressions inflationnistes.
Dans ce contexte, le Conseil de direction a décidé de relever le taux directeur afin de limiter le risque que la hausse persistante des prix de l’énergie se répercute plus largement sur les prix des autres biens et services. La Banque n’exclut pas d’autres hausses, mais indique qu’elle entend procéder avec prudence compte tenu des incertitudes économiques, notamment celles entourant les relations commerciales entre le Canada et les États-Unis et l’évolution du conflit au Moyen-Orient.
La prochaine annonce du taux directeur est prévue le 9 décembre 2026.
Implications
La hausse de 0,25 point de pourcentage du taux directeur devrait entraîner une hausse similaire du taux préférentiel des principales institutions financières. Les prêts hypothécaires à taux variable liés à ce taux pourraient donc coûter plus cher. Selon les modalités du prêt, cette hausse peut se traduire par des versements plus élevés ou par une plus grande part des versements consacrée aux intérêts.
Toutefois, le taux directeur de la Banque du Canada ne détermine pas directement les taux hypothécaires fixes, qui dépendent notamment des rendements obligataires et des conditions du marché.
Pourquoi faire appel à un courtier hypothécaire ?
Dans un contexte où l’inflation demeure une préoccupation et où la Banque du Canada n’exclut pas d’autres hausses, il est important de bien évaluer ses options de financement. Un courtier hypothécaire peut aider à comprendre les répercussions de cette décision sur sa situation et à choisir une stratégie adaptée à ses besoins, qu’il s’agisse d’un achat, d’un renouvellement ou d’un refinancement.